02. 保険会社の経営分析

新契約ANPの内訳開示

保険代理店向けメールマガジンInswatch Vol.1344(2026.9.14)に寄稿した記事を当ブログでもご紹介いたします。
後期の授業が始まりましたが、来週は前半がお休みです。もっとも、大学は祝日が授業日となることも多く(特に月曜日)、今年の後期は11/23に授業があります(勤労感謝の日なのに・・・)
ーーーーーーーーーーーーーーーーーーー
生命保険会社の販売動向をつかむうえで、新契約年換算保険料(ANP)は保険料収入や新契約高よりも役に立つ指標です。保険料収入は既契約からの保険料を含むうえ、一時払いの貯蓄性商品の販売動向にも大きく左右されます。新契約高は保障金額の合計なので、死亡保障を主力とする会社以外ではあまり役に立ちません。
新契約ANPも一時払商品の販売動向に左右されるという弱点がありますが、法令の改正によって、今年のディスクロージャー誌(2025年度決算データ)から内訳が開示されるようになりました。これまでの「個人保険」「個人年金保険」「第三分野(医療保障・生前給付保障等)」というくくりだけではなく、「平準払」「一時払」それぞれについて保険種類ごと、かつ、主要通貨別のANPの開示が始まりました。

開示からわかること

例えば、6月28日の個人ブログでご紹介したとおり、大手生保4社(日本生命、第一生命、住友生命、明治安田生命)の新契約ANPは総じて好調に見えます。しかし、平準払に限ると増収だったのは第一生命と住友生命だけで、日本生命・明治安田生命の2社は円建ての一時払商品が急増したことが全体の増収につながりました。
業界全体で見ても、平準払が伸び悩む一方、ここ数年は一時払の増収が続いています(こちらのデータは生命保険協会のサイトで公表しています)。特に25年度は円建て一時払商品の増収が目立ち、コロナ前は全体の3割に過ぎなかった一時払の割合が、平準払とほぼ同じ水準に達しました。
つまり、もともと存在していた貯蓄ニーズが、円金利の上昇を受けて顕在化したとともに、保障性商品(第一分野・第三分野)の販売はコロナ前の水準を回復できていないという姿が見てとれます。

同じ損保系でも・・・

損保系生保3社(あんしん生命、MSA生命、ひまわり生命)のデータも確認してみましょう。3社とも生損保クロスセルと、生保プロ・保険ショップといった一般代理店チャネルを中心に展開していますが、新契約ANPの動向にはそれぞれ違いが見られます。
あんしん生命は変額保険が平準払の5割弱を占め、第三分野と2本柱になっています。このところ第三分野の新契約の減少が目立つ一方、25年度には円建ての一時払商品が全体を下支えしました(あくまで新契約ANPの数字についてです)。
MSA生命は変額保険も一時払商品もなく、平準払の第三分野と第一分野(定額)を主力に据え、総じて大きな変動がないという印象です。兄弟会社のMSP生命が一時払商品に特化しており、こちらでは25年度は円建て商品の増収が目立ちました。
ひまわり生命も一時払商品を手がけず、平準払の第三分野と第一分野が中心です。第一分野では近年、定額だけではなく変額保険も提供しています。もっとも、あんしん生命ほど変額シフトを進めてはいないようです。

金融庁は初年度手数料に注目

保険販売に関わる皆さんにとっては代理店手数料が会社の売上高なので、新契約ANPではなく手数料(特に初年度手数料)を見ているのではないかと推測します。
これに関して、金融庁が8月6日に公表した「2026年保険モニタリングレポート」に、医療保険の初年度手数料水準(新契約ANPに対する初年度手数料の割合)と販売量の関係を見たグラフが載っているのをご存じでしょうか(39ページ)。金融庁は「このグラフからは、初年度手数料水準を高くすれば販売量が多くなる(逆に、初年度手数料水準が低ければ販売量が低調にとどまる)という関係性が類推される」と述べ、「さらなる分析を行い、『代理店手数料と比較推奨販売の関係性』について、引き続きモニタリングを継続していく」としています。
直近調査では、初年度手数料水準の平均は150%程度でした。皆さんには当然のことかもしれませんが、顧客は自分の支払った保険料の1年半分が代理店手数料として使われているとは想像もつかないでしょう。しかし、近年明らかになった数々の不祥事を踏まえると、こうした手数料体系の見直しが近づいていると認識したほうがよさそうです。
ーーーーーーーーーーーーーーーーーーー
※写真は福岡大学です。
 

※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
保険会計の見直しは不可欠

8月14日の日経に「生保11社、資本規制クリア(会員限定)」という記事が出ていました。2026年3月期から適用の新規制(いわゆる経済価値ベースのソルベンシー規制)について報じたものです。
規制上のESRを数値の大きい順に並べたり、金利上昇でESRが下がってしまう理由の説明がおかしかったりと突っ込みどころはあるものの、金利変動について資産だけではなく負債もみる新たな指標(ESR)が導入されたときちんと説明する内容でした。一般読者に向けた新規制のまとまった紹介は、自分が関わったダイヤモンドの保険ラボくらいしか見当たらなかったので、この報道を総じてポジティブに受け止めました。

ところが、その数日後(18日)の日経に載ったのが「生保、国内債含み損拡大(会員限定)」という記事です。2026年6月末時点で、主要生保13社の国内債券の含み損が増え、国内株式の含み益を上回ったというもので、「金利上昇、財務圧迫リスク」という副題がついていました。
しかし、金利が上がれば保険負債も小さくなっているはずなのに、この記事ではなぜか資産サイドの国内債含み損だけを強調しています。数日前に報じた経済価値ベースの考え方はどこに行ってしまったのでしょうか。

他方で、記事では債券含み損が実現損となる可能性を指摘します。例えばALMについて触れ、金利上昇でオーバーヘッジを解消しようとすると債券売却損が生じるとしています。さらに、大量解約の発生に伴う債券の売却損を「最大のリスク」としています。
とはいえ、他の理由でも含み損となった債券を売却すれば会計上、損失が出ます。それだけの話です。そもそも含み損が実現損になっても経済価値ベースで見ればニュートラルなので、財務は圧迫されません。
ちなみに新規制の開示情報(感応度分析)をざっと確認したところ、大手生保の場合、円金利の上昇で資産の減少よりも保険負債の減少のほうが大きいようで、オーバーヘッジ状態ではなさそうでした。また、円ベースの平準払い商品はそもそも保障を得るために加入しているので、信用不安でも起きないかぎり、金利上昇で大量解約が起きる可能性はかなり小さいでしょう。一時払いの貯蓄性商品では解約が起きやすいとはいえ、円ベースで低利率の一時払い商品の保険負債を多く抱え、その金利リスクを超長期債でヘッジしている会社は一部だとみています。

2つの記事から言えることは、経済価値ベースの規制が導入され、資産と負債の両方をあわせて見なければならない、資産含み損益だけ見ても意味がないとわかったとしても、現行会計がそのままだと、毎期の決算では経済価値ベースの情報が限られている(あるいは開示していても会計情報を重視してしまう)こともあって、これまでどおりメディアは資産含み損益だけに注目してしまい、かつ、会計上の実現損益への影響をことさら気にしてしまうということです。これは日経だけではありません。国内債の含み損と株式含み益を比べてしまうのも、会計損益への潜在的な影響を意識してのことでしょう。
そもそも現行会計に弱点があり、会計情報では保険会社の経営内容がよくわからないので、新規制では経済価値ベースの考えを採用したわけです。しかし、現行会計をこのままにしておくと、新規制の意義とされる「契約者保護」「保険会社のリスク管理高度化」「消費者・市場関係者への情報提供」の妨げになるということが、図らずも示されたように思います。

※写真は小樽(北海道)です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
新契約ANPの内訳開示を

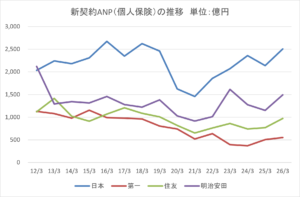
このグラフは大手生保4社の個人保険の新契約年換算保険料(ANP)の推移を示したものです。このところ総じて好調に見えますが、第一生命を除き、近年の新契約ANPは保険料を一括して支払う一時払保険の販売動向が大きく寄与しています。
なかでも2025年度の増収は、営業職員チャネルによる一時払保険によるものとみられます。

もっとも、大手生保はチャネル別の新契約ANPを任意に開示しているとはいえ、一時払いと平準払いを分けていなかったり、グループベースの開示だったり、さらには数年ごとに定義が変わったりするので、利用者としては一苦労です。各社が任意開示した保障性商品や銀行窓販の動向なども参考にして、何とか全体像が浮かび上がるといったところでしょうか。

新契約ANPは保険料収入や新契約高に比べれば、各社の業績を知るうえで有益な指標です。しかし、現在の「個人保険」「個人年金保険」「うち医療保障・生前給付保障等」というくくりだけではなく、業界統一でより詳細な内訳を開示すべきではないかと思います。
1月18日のブログ「生命保険市場の変化」でお伝えしたように、生命保険協会では商品別、払込方法別、通貨別のデータを取りまとめ、「生命保険事業概況」のなかで外部に提供しています。ここまで詳細ではないにしても、決算発表時には少なくとも一時払いと平準払いに分けた開示と、通貨別の開示は必須ではないでしょうか。

例えば、24年度の新契約ANPの上位5社は次の通りです。

・日本:2340億円(うち一時払が562億円)
・第一フロンティア:2294億円(同2292億円)
・ニッセイ・ウェルス:2043億円(同1986億円)
・ソニー:1808億円(同306億円)
・かんぽ:1752億円(同1105億円)

参考までに、平準払の上位5社は日本、ソニー、アクサ、第一、大同で、一時払の上位5社は第一フロンティア、ニッセイ・ウェルス、三井住友海上プライマリー、かんぽ、TDFでした。一時払保険は保険料が大きくなるので、両者をまとめてしまうと、平準払の保障性商品の動きを見失いがちです。
関係者の皆さんは、ぜひ正しく理解してもらうための環境整備をお願いします。

ーーーーーーーーーーーーーーーーーーー
【7/2加筆】
某保険会社アクチュアリーのかたから、「経済価値ベースのソルベンシー規制等に関する保険業法施行規則の一部改正」のなかで、2025年度から「平準払、一時払について、保険種類の区分ごとの、通貨別の新契約年換算保険料及び保有契約年換算保険料」の開示を求められるようになったというご指摘をいただきました。開示はこれからのようですが、できれば前倒しで決算発表時にも開示があるといいですね。
ご指摘ありがとうございました。
ーーーーーーーーーーーーーーーーーーー

ちなみに6月17日の日経電子版に「生保販売「営業職員」経由に回帰(会員限定)」という興味深い記事が出ました。主要生保9社にアンケート調査を実施し、新契約ANPを主要な販売チャネル別に集計したところ、2025年度は営業職員チャネルの新契約ANPが金融機関の窓販チャネルを3年ぶりに上回ったというものです。
こうした独自調査の記事は大歓迎なのですが、できれば元データそのものも数表として出してほしいところです。インシュアランス統計号がなくなり、週刊東洋経済の保険特集号も(昨年だけかもしれませんが)出なくなってしまったなかで、残るメディアには取材活動とともにデータを含めたファクトの提供をぜひ頑張ってほしいです。

なお、この日経記事に関して言えば、25年度の営業職員チャネルの増収約1300億円には、日本生命と明治安田生命の一時払保険の販売拡大がかなり寄与していると見ています(おそらく約1000億円)。他方で25年度には両社の解約返戻金が急増しているのですが、これが円安に伴う外貨建保険の解約なのか、あるいは営業職員チャネルの一時払保険の販売増加と関係があるのか、証拠不十分で何とも言えず、気になるところです。
より本質的には、こうした大手生保の営業戦略が持続可能なのかという疑問もありますが、それは別の機会にしましょう。

※福岡でプラネタリウムの国際会議が開催されていました。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
『ディスクロージャー虎の巻』の改訂

生命保険協会が6月12日に生命保険募集人の呼称として「生保ナビゲーター “ソナエルジュ”」を公表しました。自分が選ぶ側にいたらと思うとコメントが難しいですが、そう考えると「ライフプランナー」という呼称は(今は厳しいですが)よくできた呼称だと思いますね。

生命保険協会は同じ日に「生命保険会社のディスクロージャー~虎の巻」の改訂版を公表しました。生命保険会社のディスクロージャー誌(名前は「統合報告書」「XX生命の現状」など)を解説した冊子で、1998年から作成しています。今回の改訂はソルベンシー規制の改正などに対応したものです。
ちなみに、日本損害保険協会でも同様の冊子「損害保険のディスクロージャーかんたんガイド」を作成していますが、改訂版はまだのようです。

さっそく改訂版「虎の巻」を見てみると、8~12ページに新たなソルベンシー規制の詳細な紹介がありました。
ここではソルベンシー・マージン比率の説明に続き、計算方法がどう変わったのか、適格資本(支払余力)や所要資本(諸リスク)の主な構成など、専門的な内容をできるだけかみ砕いて解説してあります。規制として数値基準だけではなく「3つの柱」の考え方が採用されていることや、新規制導入の意義についても述べていて、さらには、

・ソルベンシー・マージン比率とあわせて確認することが有用な情報
・経済価値ベースのソルベンシー規制導入後の保険会社のソルベンシー・マージン比率が低くなったように見えるのはなぜ?
・会社によっては複数のソルベンシー・マージン比率を開示しているのはなぜ?

といった説明も出ています。

ちなみに、13ページの「参考」のところには、旧版では早期是正措置とともに、実質資産負債差額(=純資産額)、含み損益の3つが掲載されていましたが、改訂版では早期是正措置の説明だけとなりました。廃止となった実質資産負債差額だけではなく、含み損益も削除されたということを、関係者はよく理解していただきたいです
(資産の含み損益だけを見ても意味がないということです)。

※写真は長崎です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
大手損保グループの決算資料から

保険代理店向けメールマガジンInswatch Vol.1332(2026.6.15)に寄稿した記事を当ブログでもご紹介いたします。
————————————

自動車保険の契約台数が減少

5月下旬に公表された決算関連資料およびIR資料から、大手損保グループの主に自動車保険に関するデータを確認してみました。
まず、近年の料率引き上げを反映し、2025年度の大手4社(東京海上日動、三井住友海上、あいおいニッセイ同和、損保ジャパン)の収入保険料はいずれも高い伸びとなりました。ただし、前年度と違い、契約台数の落ち込みが目立ちます。損保ジャパンは微減にとどまったものの、他の3社は1~2%程度の減少で、ここまで減ったのは過去10年間で初めてです。

その一方で、東京海上ダイレクト(昨年10月にイーデザイン損保から商号を変更)と三井ダイレクト損保(来年4月に三井住友海上ダイレクト損保に商号変更予定)の収入保険料が急増しています。東京海上の場合にはブランド変更に伴う効果もありそうですが、物価上昇が続くなかで契約者の一部がダイレクト型損保に移っている可能性があります。
東京海上とMS&ADのIR資料からは、個人向けには従来よりもダイレクトチャネルで対応しようという姿がうかがえます。物価上昇で契約者が価格に敏感になっているというだけではなく、(そうは書いてありませんが)自立していない代理店の顧客にはダイレクト型への移行を促すなど、ポスト損保問題におけるチャネル戦略の一環として、グループ内のダイレクト型損保を再定義したのかもしれません。

収支改善は道半ば

ただし、これだけ料率を引き上げてきたにもかかわらず、自動車保険の損害率は高止まりしたままです。
ざっくりした収支動向をつかむため、EIベースの損害率(既経過保険料に対する発生損害額の割合)と事業費率を加算したコンバインドレシオを見ると、前年度よりも下がったとはいえ、25年度も東京海上日動を除く3社で100%超となりました。前年度は自然災害の影響もあったので、実質的にはほとんど下がっていないと言えます。支払保険金の約8割は車両保険と対物賠償責任保険なので、事故件数が横ばいのなかで、インフレによる修理費単価の上昇が続いている模様です。

手数料率の低下を見込む

他方で、事業費率は低下しました。自動車保険に限った事業費の内訳は公表されていないので、全社ベースとなってしまいますが、25年度は収入保険料に占める「諸手数料及び集金費(=大半が代理店手数料)」の割合が各社とも一段と下がりました。
3グループともに今後も事業費率の低下を見込んでおり、そのなかには代理店手数料率の低下も含まれています。IR資料によると、東京海上は「新たな業務分担&手数料体系で代理店手数料の総額は減少」、MS&ADは「品質を重視した手数料体系へのスムーズな移行により、手数料合計の削減を見込む」。SOMPOは「高リスクセグメント契約や長期契約に対する基準手数料の引き下げ等を通じ、リスク実態に見合った適正なコスト構造へ転換」とありました(一部記述を修正)。
————————————
※写真は大村(長崎県)です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
プルデンシャル生命の決算

5月26日に公表されたプルデンシャル生命の決算資料を見てみました。同社は金銭不祥事等の発覚を受け、2月9日から新規契約の販売活動を自粛しています。

まず、1-3月期のみの新契約指標を計算したところ、新契約年換算保険料(ANP)は前年同期に比べて48%減少、個人保険の新契約件数は63%減少、新契約高は56%減少でした。4-6月期はさらに減っていることでしょう。
なお、保険料収入(保険料等収入ではありません)の減少が16%と緩やかなのは、同社は一時払いの契約が少なく、保険料収入の多くが月払いまたは年払いの既契約からの収入となっているためです。

解約動向も気になるところですが、公表されているのは損益計算書の解約返戻金だけのようです。1-3月期の解約返戻金を計算すると1784億円で、これは前年同期(1124億円)の約1.6倍となります。ただし、仮にこの水準の解約が1年続いたとしても、解約失効率はおそらく15%程度で、2割とか3割とかにはならないのではないかと思います。
この程度の流出であれば、資金繰りの面でも含み損を抱えた公社債の売却を迫られるようなことはなく、実際、同社の国債等債券売却損は通期で36億円にとどまっています。

他方、日本の会計基準では今回の金銭不祥事等による損益への影響はほとんどつかめません。2026年3月期の当期純利益は前期比52%の減少でしたが、これは前年度に再保険取引に伴う臨時損益(約290億円)があったことの反動減であり、特別損失として顧客への補償費用47億円を計上したにもかかわらず、実質的にはほぼ横ばいでした。
こちらのブログで紹介したように、同社の親会社Prudential Financialは5月6日開催のIRミーティングで、「1-3月期における販売自粛による損益への影響は1.3億ドル(約200億円)で、このうち0.5億ドル(約80億円)が顧客対応、0.5億ドル(同)が営業職員への手当で、販売自粛と解約に関する損失は0.3億ドル(約46億円)」と公表しています。
しかし、日本基準の決算からは、約200億円の影響があるとは全く読み取れません。同社は「十分な利益水準を維持しております(同社の決算ニュースリリースより)」と述べるのではなく、親会社が示した「200億円」が決算にどのように反映されているか(あるいは反映されていないか)を一般に示すべきではないでしょうか。

※写真は北越の小京都と言われる加茂の町です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
生保解約返戻金の増加

3月26日の日経に「生保解約金3.8兆円 最高に(会員限定)」という記事が出ていました。「金利上昇を受けて、既存の生命保険を解約して新しい商品に乗り換える動きが広がっている」とのことで、見出しには「投信・国債にマネー流出」とありました。
ちょっと気になったので自分で調べてみたところ、次のようなことがわかりました。

25年10-12月の解約返戻金が3.8兆円に達したのは記事のとおりです(生命保険協会のサイトで確認できます)。直前の7-9月期が2.9兆円だったので、1兆円近く(正確には9,324億円)増えたことになります。
そこで個社の解約返戻金の動きを確認したところ、増加した約1兆円のうち、5社だけで全体の75%を占めていることがわかりました。この5社とは多い順に日本生命、第一フロンティア生命、三井住友海上プライマリー生命、メットライフ生命、マニュライフ生命です。

日本生命を除く4社はもともと銀行等を通じた一時払いの貯蓄性商品の販売が多く、かつ、数年前までは外貨建てが中心でした。外貨建ての貯蓄性商品は円安が進むと解約が増える傾向が見られます。25年10-12月期は円安が進んだので、おそらく同じことが起きたのでしょう。
他方、日本生命の解約返戻金が25年10-12月期になぜ急増したのかは、公表資料だけではわかりません。ただ、同じ期の保険料収入も急増していて、なかでも営業職員チャネルでの保険料収入が数千億円増えた模様です。これは25年9月に一時払終身保険の予定利率を1.0%から1.5%に引き上げたことが大きいとみられます。したがって、この期の解約増加と保険料収入の増加は何らかの関係がありそうです。

ということで、個別にはいろいろあるとしても、どうも全体としては「円金利の上昇に伴い、生保マネーが投信・国債に流出している」という話ではなさそうですし、この材料で「保有する債券を売却する必要に迫られる」「解約に伴って含み損を抱えた債券の売却が増えると、計上する損失額は膨らむ」とまで書くのはむしろミスリードだと思います。

※写真は京都の大徳寺大仙院の庭園です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
保有債券の会計基準見直し

日経電子版「会計士協会、生保の保有債券の会計ルール見直し案 一部減損不要に」やBloomberg「生保保有債券の会計処理を見直しへ、一部減損不要に-会計士協会」が報じたように、日本公認会計士協会は2月17日に公開草案を公表し、「満期保有目的の債券」区分に加え、「責任準備金対応債券」区分の債券についても予想信用損失モデルを適用する、すなわち、信用損失のみに焦点を当てた損失計上とする会計基準を導入する方針を打ち出しました。

2022年に入ってから長期金利の上昇基調が続き、当時は1%を下回っていた30年国債利回りが、2025年12月末には3.35%、この2月には3.58%まで上がりました。金利が上昇すれば債券価格は下落しますので、多額の超長期債を保有する生命保険会社では時価が取得原価を大幅に下回り、いわゆる含み損が拡大しています。従来の会計基準では、満期まで保有し続けるのではないのなら、責任準備金対応債券であっても減損ルールの適用となり、時価が取得原価を50%超下回った場合には損失を計上しなければなりません。新たな方針が適用となれば、信用リスクの大きい債券でなければ金利上昇に伴う減損リスクを気にしなくて済むようになります。

債券市場では生保が超長期債を買いやすくなると好感しているようですが、他方でESRの「大量解約リスク」の問題もあり、各社が金利リスクをどうコントロールしていくかは何とも言えません。

ただ、この3月末の決算から資産も負債も時価評価する新たなソルベンシー規制が入り、「実質純資産」規制もようやく廃止となり、他方で大手損保グループが相次いでIFRSを任意適用する(IFRSには責任準備金対応債券のような区分はなく、保険負債も原則として時価評価)といった状況のなかで、国内の保険会計では相変わらず資産サイドだけを見て、「時価評価する/しない」とか「減損する/しない」とかいう話に終始しているのは、なんだかなあという感じはします。
金融庁は「2025年 保険モニタリングレポート」のなかで、「経済価値ベースのリスク管理との整合性や財務会計に関する見直しの動向等も踏まえ、監督会計のあり方について、関係者を含めた検討を実施する」(37ページ)と述べています。米国とは違い、日本の保険会計(財務会計)は監督会計と同じものなので、むしろそちらの検討を加速したほうがいいのではないでしょうか。

※写真は柳川(福岡県)のさげもん(ひな祭りの飾り)です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
生命保険市場の変化

最初にご案内です。2021年に出版した『利用者と提供者の視点で学ぶ 保険の教科書』(中央経済社)の第2版が出ました。アマゾンだと20日から取り扱いのようです。
第2版では図表を直近データに更新しただけではなく、国内金利の上昇を踏まえた記述にしたり、損害保険業界の「保険金不正請求事件」と「保険料カルテル問題」を取り上げたりしています。入門書として読みやすさを優先した『保険ビジネス』では少し物足りないかたや、保険について体系的に学びたいかたは、ぜひ本書をご覧ください。

ところで、生命保険協会は統計資料として会員各社の主要業績を取りまとめていて、全社合計データをサイトで公表しています。このうち年次統計の「新契約年換算保険料(ANP)」では、「個人保険」「個人年金保険」「第三分野」それぞれの内訳や、払込方法別(平準払/一時払)、通貨別(円/米ドル/ユーロ/豪ドル/その他)のデータも公表しています。
さらに、協会では年次統計のCDを「生命保険事業概況」として外部に提供していて、こちらには同じデータが会社別にも載っています。

年末に入手した2024年度版をもとに、新型コロナ禍直前の2019年度から2024年度までの新契約ANPを眺めてみたところ、近年の生保市場の変化が見えてきました。以下、いくつかご紹介しましょう。
まず、全社合計の新契約ANPは、コロナ禍の落ち込みを乗り越え、2024年度は2019年度の約1.3倍に拡大しました。ただし、平準払はほぼ横ばいで、増えたのは一時払です。

新契約ANP  1.93兆円 ⇒ 2.56兆円
 平準払  1.36兆円 ⇒ 1.37兆円
 一時払  0.57兆円 ⇒ 1.18兆円

平準払は全体的に低調で、第1分野は変額保険を除くと減少。第3分野も2019年度の水準を下回っています。
他方、一時払の販売拡大の牽引役は円建です。2024年度は円建のANPが外貨建に匹敵する水準となりました。残念ながら半期データは公表されていないのですが、おそらく傾向は変わっていないと思います。

会社別データも興味深いです。例えば大手4社(日本、第一、住友、明治安田)の新契約ANP、うち一時払とその割合は次のとおりです(2024年度)。

日本 2339億円/562億円(19.6%)
第一 959億円/-(-%)
住友 962億円/549億円(57.1%)
MY 1261億円/524億円(41.5%)

これだと、一時払を提供していない第一生命と、新契約ANPに占める一時払の割合が4、5割もある住友生命、明治安田生命の数字を単純に比べても、あまり意味を成さないということになりますね。ちなみに、住友生命の一時払は円建が目立つのに対し、明治安田生命は外貨建が中心でした。

損保系生保3社(あんしん、MSA、ひまわり)では、一時払や外貨建をほとんど提供していない点は共通していましたが、平準払の内訳は結構違っていました。あんしん生命はこの5年間に、新契約ANPの中核が第3分野から変額保険に変わりました。MSA生命は第3分野が減少する一方で変額以外の第1分野を伸ばし、ひまわり生命は第3分野とともに変額保険にも注力しているようです。

もっとも、あと2か月ほどで2025年度が終わるという時期なので、やや古い情報ではあります。
各社が決算発表の際、あるいはディスクロージャー誌でこの情報を出してくれるといいのですが。

※写真は東京・日本橋です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
国際収支と再保険

保険代理店向けメールマガジンInswatch Vol.1312(2026.1.12)に寄稿した記事を当ブログでもご紹介いたします。
大学の冬休みは短く、年末はクリスマスの12月25日まで授業があり、新年は1月5日から授業を再開しています。
————————————

保険・年金サービス収支の赤字拡大

皆さま、本年もよろしくお願いいたします。
ところで、1月7日付け日本経済新聞「保険収支の赤字 年3兆円 海外企業への手数料急増(有料会員限定)」(あるいは電子版の「海外再保険料、支払い10年で9倍 収支赤字は年3兆円超」(同))という記事をご覧になったでしょうか。国際収支統計の経常収支の1項目であるサービス収支において、保険・年金サービス収支の赤字が年々拡大しているというものです。
損害保険分野での再保険手数料というと、出再会社が支払うのではなく、契約獲得費用の補填として受再会社から受け取る手数料のことを指します。トーア再保険の用語集によると、生命再保険には出再会社が受再会社に支払う「再保険者事務手数料」もあるようですが、それにしても年間3兆円もの赤字というのは大きい数字です。

計上方法に疑問あり

そこで、日本銀行国際局が2022年3月に作成した「国際収支関連統計:項目別の計上方法」で「保険・年金サービス」の計上方法を確認したところ、次のとおりでした。

・発生主義で認識した保険料に保険サービス比率を乗じて推計
(保険サービス比率は、事業費の保険料収入に対する比率)
・ただし、生命保険や年金についてはサービス部分の推計を行っていない
・生命保険や年金の保険料および保険金は、契約者の金融資産として「金融収支」のなかの「その他投資」の「保険・年金準備金」に計上

損害保険の場合には、出再会社が支払う再保険料のうち、付加保険料に相当する部分をサービス収支の保険・年金サービスに計上しているとのことです。もっとも、海外再保険のデータを確認すると、出再保険料が10年前に比べてかなり増えているとはいえ、受再保険料もありますし、収支への影響はおそらく0.2兆円程度のマイナスとみられます。
他方で生命保険については、海外出再分の再保険料をそのまま計上しているのではないかと想像していたところ、日銀の説明には「サービス部分の推計を行っていない」「保険料は金融収支に計上」とあるので、文字通り解釈すると再保険料ではないと読めます。とはいえ、出再を実施した会社の公表資料には再保険料としか記載がなく、損益計算書のどこか別のところに「支払再保険手数料」といった大きな項目があるようにも見えません。もしかしたら、既契約ブロックの出再に関する再保険料は保険料ではなく、手数料とみなしているのでしょうか。そうだとしたら、これを主因として「保険収支の赤字」となってしまうのは妙な話ですね。

再保険を使った資産運用

生命保険会社の再保険料は、10年前には年間2兆円程度だったものが、この5年間で急速に増加し、23年度からは10兆円規模に達しています。再保険料には国内会社どうしの取引も含まれるものの、増加の大半は海外への出再です。
昨年11月の投稿記事でご紹介したように、近年、生命保険会社による資産集約型再保険という取引が増えています。11月の記事で筆者は、「この取引の本質は、規制が求めるソルベンシー比率の改善という『おまけ』のついたファンド投資であって、投資先の不透明さや流動性の低さ、リスク対応の難しさなど、かつてのサブプライム問題を彷彿させるものがあります」と述べています。ファンド投資の1形態とみればいいのかもしれませんが、引き続き注目していくつもりです。
————————————
※写真は鎌倉の瑞泉寺です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。