10. 出張報告

バンコクでの日本の存在感

まずはご案内です。日本証券アナリスト協会の機関誌『証券アナリストジャーナル』9月号の特集は「経済価値ベースのソルベンシー規制の導入の影響」です。武蔵大学・大野先生の解題に続き、以下の論文が掲載されています。

・経済価値ベースのソルベンシー規制─概要と課題(植村信保)
・経済価値ベース指標を活用したERMの高度化(森本祐司)
・新規制下のERM経営─資産運用のリスクテイクとその管理(砂本直樹)
・IAIG向けの規制が日本の生命保険会社に与える影響(増井正幸)

証券アナリストジャーナルで保険分野の特集が組まれるのは珍しいように思います。機会がありましたらぜひご覧ください。
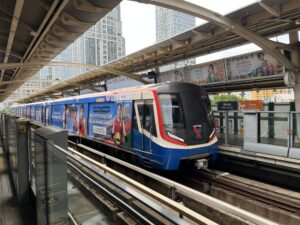
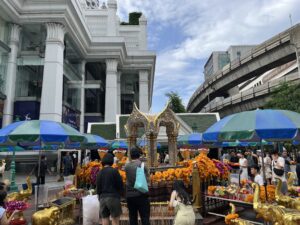
さて、先週に続きバンコク出張に関する話です。今回の訪問でも、2019年の視察の際に訪れた日本人が多く住む地域(高架鉄道BTSのアソーク駅、プロンポン駅、トンロー駅の周辺)に足を運んでみました。

外務省の海外在留邦人数調査統計によると、バンコクに住む日本人は約5万人で、ロサンゼルス都市圏(6万人強)についで世界第2位の規模です。調査の対象は在留期間3か月以上なので、短期滞在を含めるとさらに多くの人が暮らしているのでしょう。
現地では「日本人が減った」という声を何度か耳にしました。過去のデータを見ると、確かに2021年の約6万人をピークに減少に転じています。ただし、この傾向はタイだけではなさそうなので、コロナ禍以降、企業が海外駐在を減らしているとか、現地化を進めているとか、そういった話かもしれません。

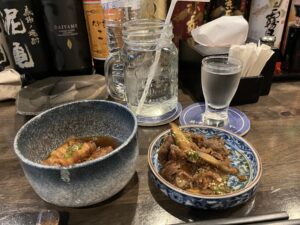
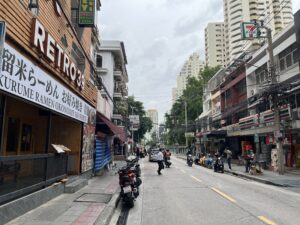
5万人もの日本人がいて、かつ、多くの人が特定の地域に住んでいるので、ここではタイ語も英語も使わず、日本語だけで生活できてしまいます。日本人学校には2000人近い児童・生徒が通っていて、日本人向けのスーパー(フジスーパー)も複数あります。日本語OKの病院や薬局も見かけましたし、写真の居酒屋(酔い処あかね)はほとんど日本にいるのと同じ雰囲気でした。
2019年からの変化としては、この地域に限らず、緑色のユニフォームを着たデリバリーサービスのスタッフをあちこちで見かけたことでしょうか。グラブとLINEのサービス(どちらも緑色)が普及しているようです。
もっとも、もう少し長い目で見ると、タイが日系企業の製造拠点であり続けるとしても、もはや労働力が安いからというのではなく、次のステップに来ているのだと思います。中国系など非日系企業との競争も激しくなっているようです。
数日前にジェトロが「正念場を迎える「アジアのデトロイト」(タイ)」というレポートを出していて、このなかで中国企業によるバッテリー式電気自動車(BEV)の販売が増えていることを示しています。

町を歩くと、韓国文化の存在感の高さにも驚かされました。日本もそうですが、タイの若い人はK-POPや韓国ドラマが大好きなようですし、韓国のスターや韓国風(?)のタイ人スターを使った広告をあちこちで見かけました。
日本文化はどこに行ったのかといえば、食とキャラクターではかなり強みを発揮しているようです。先ほどの居酒屋は日本人向けですが、日本の外食チェーンはショッピングモールにいくつもあって、ジャンルも多様でした。キャラクターでは定番のドラえもんやポケモンのほか、モンチッチが大人気とか。

かつてはアジアの先進国は日本だけで、バンコクでは日本の存在感がダントツだったのだと思います。それがいまは、日本が衰退したというよりは、中国や韓国が強力なライバルとして台頭し、しのぎを削る時代になったということなのでしょう。
 

※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
タイのコロナ保険問題

金融庁が28日にパブコメの結果を公表し、乗合代理店における比較説明・推奨販売の見直し(いわゆるハ方式の廃止)がようやく確定しました。施行まで1年半の経過措置が設けられましたが、金融庁は「顧客の最善の利益を勘案した業務運営を図る観点から、(中略)可能な限り速やかに体制整備を行い、比較推奨販売を適切に実施されることが望ましい」としています。

さて、夏休み期間を利用してタイのバンコクに来ています。バンコク訪問は2019年以来で、このときはこのような記事を書いています。その後のコロナ禍を経て、バンコクはどう変わったのでしょうか。1日歩いただけなので、デジタル化がさらに進んだことくらいしかまだわかりませんが…
ご存じかもしれませんが、タイの損害保険業界はコロナ禍の影響を強く受けました。以前、台湾損保によるコロナ保険の失敗についてこのブログやダイヤモンドオンライン(有料会員限定)などでお伝えしましたが、タイでも損害保険会社がコロナ専用保険を大々的に提供し、その後の感染拡大で保険会社が支払いの急増に直面しました。
ただし、台湾損保はグループからの資本増強などで破綻は免れましたが、タイでは大手を含めた複数の保険会社が経営破綻しています。

しかも、この問題は過去の話ではないのですね。タイにも日本の保護機構のようなセーフティネット(損害保険基金)があって、破綻会社の未払いの保険債務を全額肩代わりするしくみのため、基金が多額の未払い債務を抱えてしまいました。財源は保険会社からの供出金だけで、財源不足・人員不足から支払いが滞っているとのこと。保険金を受け取るには10年かかると報じられています。
そもそも台湾と同じく、コロナ専用保険が大人気になった(というか、保険会社がコロナ専用保険を大規模に提供してしまった)というのも興味深いです。もちろん、国が違えば社会保障制度や経済構造なども違うので、単純に比べることはできませんが、参考になることもあるのではと期待しています。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
自然災害の猛威

保険代理店向けメールマガジンInswatch Vol.1340(2026.8.17)に寄稿した記事を当ブログでもご紹介いたします。千葉の豪雨にもびっくりしました。
ーーーーーーーーーーーーーーーーーーー
前回の本誌で「2016年の熊本地震を受けて、熊本県では家計向け地震保険の加入率が急上昇する一方、中小企業の多くは地震をカバーする損害保険に加入していない」と書きましたが、まさかその直後に大地震が起きるとは思いませんでした。保険が被災した方々の役に立つといいですね。

火山災害の遺構を見学

今回も大学ネタで恐縮です。リスクと保険を学ぶ植村ゼミでは夏休みを利用して、約35年前に雲仙普賢岳の大規模な噴火による被害を受けた長崎県島原を訪問し、自然災害の猛威や復興の取り組みを見聞きしました。
島原は有明海をはさんで熊本の対岸に位置しており、今回の熊本地震では島原市と雲仙市で震度4、南島原市で震度5強を観測し、市街地の背後の山(眉山)では表層の一部が崩れました。とはいえ、長崎県では熊本のような被害はなく(物が落ちる程度)、ホテルも通常営業でした。
ただし、熊本地震の被災状況が連日報じられ、九州観光が自粛モードとなっているためか、翌日立ち寄った長崎市街には、夏休み期間にもかかわらず観光客の姿が例年よりもやや少なかったように見えました。

災害の猛威

普賢岳の噴火と言えば、多くの報道関係者が犠牲になった1991年6月の火砕流の印象が強いかもしれません。この火砕流では43名の死者・行方不明者が出ました。取材中の報道関係者だけではなく、警戒にあたっていた地元の消防団員や同行したタクシー運転手なども犠牲になりました。
しかし、災害はこの火砕流だけではありませんでした。91年以降、火砕流や土石流が何度も発生し、多くの家屋が被害にあっています。南島原市の道の駅ひまわりの隣りには、土砂に埋もれた被災家屋を災害遺構としてそのまま保存してあります。ふもとの小学校(大野木場小学校)も焼失しました。火砕流の直撃こそ受けなかったものの、学校を熱風が襲い、校舎全体が焼けてしまったそうです(こちらの災害遺構も見学できます)。もちろん、降灰による影響を含め、農地への甚大な被害も出ています。

バスで山のほうを訪れると、火砕流で焼け野原となったところに草木が生えていました。30年以上経って自然に回復したのかと思いきや、そうではありません。焼け野原となった土地が自然に再生するまでには、なんと数百年もの時間がかかるのだそうです。
山肌が見えたままだと、大雨などにより土砂が流れてしまい、災害を招くかもしれません。そこで人の手で種をまき、樹木を植えるなどして、ようやく今の姿になったとのことでした。

地震保険の補償対象

日本列島の周囲では複数のプレートがぶつかり合っていることから、地震も火山も多く、火山噴火による災害は日本中で起きています。もっとも、同じ自然災害でも地震と噴火では特質が異なり、火山災害の場合、いったん噴火が始まると、数日間、数か月間と続くことが多いようです。
なお、噴火による災害が火災保険ではカバーされない一方、地震保険(家計向け)の補償対象というのは、一般の人にとっては盲点かもしれません。島原ではそのようなことも頭をよぎりました。
日本地震再保険によると、当時の普賢岳の噴火では、地震保険の支払いとして247件、12億円強の保険金を支払ったそうです。
ーーーーーーーーーーーーーーーーーーー


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。

日本の生保経営

保険代理店向けメールマガジンInswatch Vol.1324(2026.4.13)に寄稿した記事を当ブログでもご紹介いたします。
————————————

香港で「集中講義」

最近、香港で保険ビジネスに関わる皆さんに対し、保険会社経営に関する「集中講義」を行う機会がありました(ちなみに日本語でした)。
日本でも近年、貯蓄性の強い生命保険の販売が伸びています。とはいえ、変額保険を除けば、総じて利率固定型の商品です。これに対し、香港の生命保険は投資連動型が多く、保証部分(利率固定)と非保証部分(運用実績に応じた契約者配当あり)を組み合わせた保険が主流となっているそうです。米ドル建てが中心で、保険会社は保証部分については主に公社債で運用し、非保証部分は株式やオルタナティブ投資などで高いリターンを目指します。
ただし、運用実績をそのまま配当に反映させるのではなく、スムージングを行うとか、割り当てられた配当の多くが確定したものではないとか、なかなかに複雑な商品だと感じました。

日本の生保の資産運用

もっとも、日本の生命保険会社の資産運用についても、合理的に説明するのが難しい点はいくつもあります。
例えば、「円建ての保険を提供しているのに、なぜ外国証券が運用資産の約3割をも占めているのか」という質問に、どう答えたらいいでしょうか。歴史的な低金利が長引くなかで、利回りの高い外債投資や外国籍のオルタナティブ投資を増やしていったという説明になるのかもしれませんが、そもそも日本の生保が為替リスクのコントロールに長けているという客観的な証拠はあるのでしょうか(むしろ過去には円高で損失を出した印象が強い)。
一般勘定での株式投資も、政策保有であろうと純投資であろうと、株主には説明するのが難しいです。拙著『保険ビジネス』でも記したとおり、株主は自分で株式投資ができる存在なので、株式投資に強みを持つと思わせてくれる経営者でもないかぎり、わざわざ税引後のリターンしか期待できない保険会社に株式投資をしてもらいたいとは考えないはずだからです。

他方で、ネットでは「日本の生保は安定志向が強すぎて(あるいは、政府を助けるために)、国債ばかり保有しているのでリターンが低い」といった論調をしばしば見かけますが、これは誤解です。超長期にわたり利率を保証する商品を提供すると、保険会社は必然的に金利変動リスクを抱えることになります。超長期国債の購入は、あらかじめ保険負債の金利リスクをヘッジすることで、長期保障をより確実なものにするといった考えに基づいての行動です。
生保の資産運用は、どのような商品を提供するか、つまり、どのような特性を持つ保険負債を抱えるかによって決まるのであって、単に集まってきた資金を運用すればいいというものではありません。

なぜ契約者配当が少ないのか

香港で保険ビジネスに関わる皆さんからすると、日本の生保による契約者配当の少なさも理解が難しいポイントのようです。
確かに、第一ライフグループやT&Dグループの株主還元(配当と自社株買いの合計)の水準に比べると、株主のいない日本生命や明治安田生命などの個人向け保険の契約者配当の水準はかなり見劣りします。団体保険では危険差益の大半を契約者に還元しているとみられますが、個人向け保険の配当は非常に抑制的で、何のために金利や株式、為替変動等のリスクをとっているのか、私も説明するのが難しいと考えています。
————————————
※6年半ぶりの香港でした。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。

台北でのカンファレンス

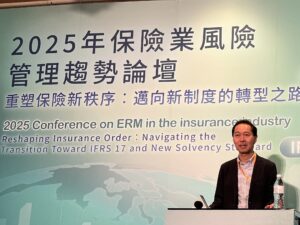
先週末の保険学会に続き、今週は台湾の保険安定基金(TIGF、日本の保険契約者保護基金に相当)が主催した保険ERMカンファレンスに報告者およびパネリストとして参加しました。
このカンファレンスは今回が14回目とのことで、私は過去にも登壇したことがあります。今回は規制・監督当局である金融監督管理委員会が後援したうえ、テーマが「新たなソルベンシー規制およびIFRSの導入」だったためか、過去よりも出席者が多かったように思います。

台湾では2026年からTW-ICSと呼ばれる経済価値ベースのソルベンシー規制(IAISのICSに準拠)と、国際財務報告基準IFRSの第17号(保険契約会計)が同時に導入される予定です。IFRSは強制適用で、上場・非上場に関わらず、すべての保険会社が対象となります。もっとも、TW-ICSのほうはリスク評価に関する移行措置が取られ、フル適用まで最長15年の猶予が設けられています。
カンファレンスでは主催者のあいさつや写真撮影(!)のあと、BNPパリバグループのアクチュアリーがEUソルベンシーIIの経験を話し、続いて韓国アクチュアリー会のJUN会長が韓国でのK-ICS導入の経験を紹介したあと、私が日本における経済価値ベースのソルベンシー規制導入について説明しました(もう1人、シンガポールからの登壇者が医療保険制度について報告)。

東アジアではこのところIAISのICSに準拠したソルベンシー規制を導入する動きが進んでいます。韓国では2023年のIFRS強制適用と同じタイミングでICSに準拠したK-ICSの適用が始まり(ご参考:2023年9月17日のブログ)、2026年には日本と台湾が続きます(日本では会計はそのまま)。
韓国では導入後に金利水準が下がり、K-ICSに低下圧力がかかった2024年から25年にかけて、ハイブリット調達を行う保険会社が急増したそうです。また、収益性の高い長期の保障性商品に注力する動き(=CSMの増加が期待できるという観点)も見られるとのことでした。

もっとも、韓国や台湾での過去の調査を踏まえると、日本以上に監督当局の影響力が強く、一部の大手を除き、保険会社のリスク管理がソルベンシー規制に依存しがちだという印象があります
(東南アジアではより強くそのように感じますが)。
日本はそうならないと期待しつつ、引き続きアジア各国の動向にも注目していくつもりです。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。

ベトナムの生保市場

短期間でしたがベトナム(ホーチミン)を訪問する機会がありました。ベトナム訪問は2018年のハノイ以来、ホーチミンは15年ぶりでしたが、相変わらず若い人が多く、活気を感じました。

ベトナムの生命保険市場はまだまだ小さいものの、高い成長を続けているのだろうと勝手に思っていたところ、銀行による保険販売に関するトラブルが続いたこともあって、2023年に新契約が急減し、その後も回復に至っていないことがわかりました。そこで、備忘録を兼ねて、何が起きたのかを記しておきましょう。
ただし、保険市場調査のためのベトナム訪問ではないので、あくまで私の知り得た話ということで、情報源も非開示とさせてください。

ベトナムには1999年まで国営の保険会社(バオベト)しかありませんでした。現在はバオベト(現在も政府系)のほか、プルデンシャル(本社は香港)、第一生命(日本)、マニュライフ(カナダ)、AIA(香港)がトップ5(または香港のFWDを含むトップ6)がシェアを分け合っています。つまり、市場シェアの多くを外資系が押さえている状況です。
現在の主力商品は投資型保険(死亡保障が付いた資産運用商品)で、2010年代半ばから銀行を通じた販売によって高い成長を続けてきました。こちらでは保険会社が銀行と長期間の独占販売契約を結ぶのが一般的なようで、例えば第一生命ベトナムも2015年以降、こうした提携販売を進めています。

ところが、2022年末あたりから、マニュライフの提携銀行による販売で苦情が発生したのをきっかけに、他社の銀行窓販にも波及して、銀行窓販への信頼が大きく損なわれるという事態が生じたそうです。

・銀行の貯蓄性商品だと認識して購入したら、後から保険会社の商品だとわかった
・銀行から融資を受ける際、保険加入を強いられた

加えて、政府による規制が急に厳しくなったということも背景にあるようですが、そもそもベトナムの銀行窓販はかなり歪んだ市場になってしまっていたようです。

監督当局の調査によると、銀行チャネルで加入した契約者の1年後の継続率が20%程度だったとか。大半の加入者が初回の保険料しか支払っていないということで、銀行は「保険に加入するとローンが有利になる」として勧誘し、顧客もそのほうが有利だからとわかったうえで保険に加入する。その原資は保険会社が負担するという構図です。
銀行は保険会社から代理店手数料を受け取る(早期解約時の返還制度はなさそうです)ほか、独占販売契約を結ぶ際にも多額のフィーを受け取っています。だから、顧客に有利なローンを提供できるというわけです。

第一生命のIR資料では、第一生命ベトナムの減収について「業界全体の銀行窓販チャネルのモメンタム低下によって初年度保険料が減少」とあるのですが、こういうことだったのですね。
日本と同じ目線で見ているだけでは海外市場の経営リスクはわからないということを、改めて実感しました。

※ホーチミンのカフェビルです。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
沖縄県と地震保険

2024年春ツアーの最後は沖縄・那覇へ。地元の有望な保険代理店2社と保険会社を訪問しました。

仕事絡みで沖縄に行くと、つい沖縄県の特徴に目が向かってしまいます。
沖縄県は地震保険の世帯加入率が2022年度末で17.9%と全国で最も低く(全国平均は35.0%)、火災保険への付帯率も長崎県に次いで低い水準となっています。
考えられる理由としては、一人当たりの県民所得が全国で最も低いことのほか、住宅の9割以上が非木造(全国平均では非木造が約4割)で、かつ、持ち家住宅率が全国で最も低いことや、横のつながりが強い(=自助意識が弱い)といった県民性なども影響しているのではないかと考えられます。

たまたま訪問直前に台湾で地震があり、沖縄にも津波警報が出ました。保険業界の皆さんや飲食店などで話を聞くと、「2011年の時と違い、今回は避難した人が多かった」とのこと。
2011年の東日本大震災では沖縄にも津波警報が出たので、今回はそれ以来の警報でした。おそらく1月の能登半島地震による被害の記憶が新しかったのと、地震の発生が沖縄に近い台湾だったことが大きかったのではないでしょうか。
ただし、沖縄は車社会なので、みんなが自動車で避難しようとして、道路が大渋滞したという話も耳にしました。被害にあった台湾の皆さんには申しわけありませんが、事前に準備したBCP(事業継続計画)がうまく機能するかどうかを試す貴重な機会になったと思います。

※写真は国際通りです。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
フィリピンの生命保険市場

フィリピンのマニラを訪問し、OLIS(アジア生命保険振興センター)の海外セミナーの講師を務めました。このセミナーはもともと2019年1月に開催される予定だったのですが、マニラ近郊の火山が噴火したため、直前に中止となってしまい、その後コロナ禍を経て、ようやく開催にいたりました。

講演にあたりフィリピンの生命保険市場について多少調べ、さらに現地で監督当局や生命保険協会の話を聞いたところ、「GDP対比での保険料の割合が低い(1%強)」「ユニットリンク型の貯蓄性商品が中心(全体の7割)」「マイクロインシュアランスが普及」「2025年強制採用のIFRSの準備が進んでいない(もともとは2023年だった)」「いくつかの会社では最低維持資本の達成が課題となっている」といった特色があるとわかりました。
フィリピンはASEAN諸国の中で最もコロナ禍の影響が大きく、ロックダウン期間も長かったそうで、保険ビジネスにも大きな影響があったとみられます。本来は2022年までに達成すべき最低維持資本の達成がいまだに課題となっていたり、IFRSの適用を2025年に延期したりというのも、もしかしたらコロナ禍が影響しているのかもしれません。

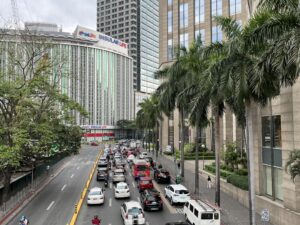
セミナー会場のマカティ市はマニラ首都圏のなかでも特別なエリアで、金融機関の高層ビルとショッピングモールがたくさんあって、先進国とほとんど変わりません(ただし警備員が多いのと、爆発物チェックが頻繁にありました)。ホテルの部屋から見えた住宅街も高級な感じでした。
しかし、この地区だけが別世界のようで、マカティを離れると新興国らしい光景が広がっていました。生命保険を購入する層が現時点では限られているのも理解できます。

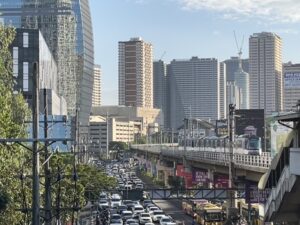
保険の話から外れますが、わずかな滞在でも、マニラ首都圏は交通インフラが極めて貧弱だとわかりました。幹線道路が限られているので、大渋滞が当たり前のようです。高速鉄道は大活躍しているものの、通勤時間にはキャパをはるかに超える乗客であふれかえっていました。マニラに住む私の友人は、渋滞がひどいのでバイク(スクーター)で通勤しているとのことでした。車線があってないような道も多く、常に交通事故の危険と隣り合わせです。
他方で、カトリックの国で信仰心の篤い人が多いとか、米国統治の影響からかファストフードが発達しているとか、休憩のたびに食事をとるとか、興味深い特徴もたくさん見つかりました。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
リスク評価の難しさ

皆さま、本年もよろしくお願いいたします。

台湾・淡江大学で開催されたワークショップ(EARMI)に参加するため、新年早々に海外に出かけてきました。このワークショップは日本、韓国、台湾のリスク&保険関係の学者によるもので、今回は午前に2つ、午後に4つの研究報告がありました(このうち私は午後の前半の座長を務めました)。
EARMIは東アジアの同業者と交流する貴重な機会であるとともに、グローバルな学会動向や様々な研究手法に触れたり、さらには自分の英語力についても反省したりと、得るものが多い出張でした。

ところで、年始の能登半島地震に関して、本日(8日)の日経新聞に「能登半島地震、元日滞在3割多く避難所満杯 物資足りず」という記事がありました。石川県輪島市・珠洲市・能登町では、地震が発生した元日の滞在人口が、1か月前の休日よりも3割多かったとのことで、帰省者や観光客など住民以外が災害に巻き込まれ、避難者が想定以上に膨らんだという内容です。記事によると、珠洲市の飯田小学校の避難所には約800人が避難してきたそうですが、石川県の資料によると、この避難所の対象地区の人口は約500人です。

地震国日本ですので、石川県も各市町村とともに避難計画を作成してます。ただし、避難計画は基本的に人口をもとに立てるのでしょうから(ある程度の旅行者などを想定するとしても)、1年に2回しかない帰省シーズンのことまで考えていなかったのかもしれません。もし事前に考えていたとしても、滞在人口がピークの時期を前提に避難計画を立てるとなると、コストがかなり膨らみます。
企業のリスク管理ではないので、旅行者を含めた住民の命を守ることを最優先すべき。とはいえ、財源は限られているなかで、果たしてどこまで想定しておくべきなのか。住民の合意形成を含め、難しい判断だと思います。

※台湾でも日本の地震のニュースを何度も観ました。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。
サムスン生命のIR資料より

先週訪問した韓国では、今年(2023年1月)から保険会社の会計基準とソルベンシー規制が変わりました。
ソルベンシー規制は、日本のソルベンシー・マージン比率のようなRBC規制から、経済価値ベースのK-ICS(キックスと呼ぶようです)に移行し、会計基準はIFRS4号から17号になりました(より正確にはIFRS9号と17号の組み合わせ)。
日本の経済価値ベースのソルベンシー規制導入は2025年ですし、会計基準は現行のままです。台湾でもIFRS17号と新たなソルベンシー規制を導入するのは2026年となっていますので、東アジアでは韓国が先行したことになります。
もっとも、K-ICSのほうは申請すれば最長10年の移行期間が認められるそうなので、業界全体としてどれだけの会社がIFRS17号とK-ICSの世界に移行したのかは未確認です。

最大手サムスン生命のIR資料を見ると、同社は移行期間を申請せず、会計基準はIFRS17号、ソルベンシー規制はK-ICSのもとで経営管理を行っていることがわかります。

決算結果の概要(Earnings Results)を見ると、2022年までの同社は新契約年換算保険料と純利益、保険引受利益、資産運用利回り(定義は未確認)、RBC比率などを主要指標として示していました。それが2023年上半期では、新契約のCSM(契約サービスマージン)をはじめCSMの動向、保険サービス利益の内訳、資産運用利益の内訳、K-ICS比率などと、主要な指標が大きく変わりました。
とりわけCSMを経営の重要指標としているところが目を引きます。アクサやアリアンツなど欧州大手保険グループの生保事業でも今年から同様の開示が見られるので、グローバル投資家にとっては格段に比較しやすくなったと思います。

こうなってくると、今後の日本勢の動きが気になりますね。

※写真は柳川ひまわり園です。


※いつものように個人的なコメントということでお願いします。

ブログを読んで面白かった方、なるほどと思った方はクリックして下さい。